

我院林敏老师论文在国际权威计量经济学期刊《Journal of Business & Economic Statistics》正式发表
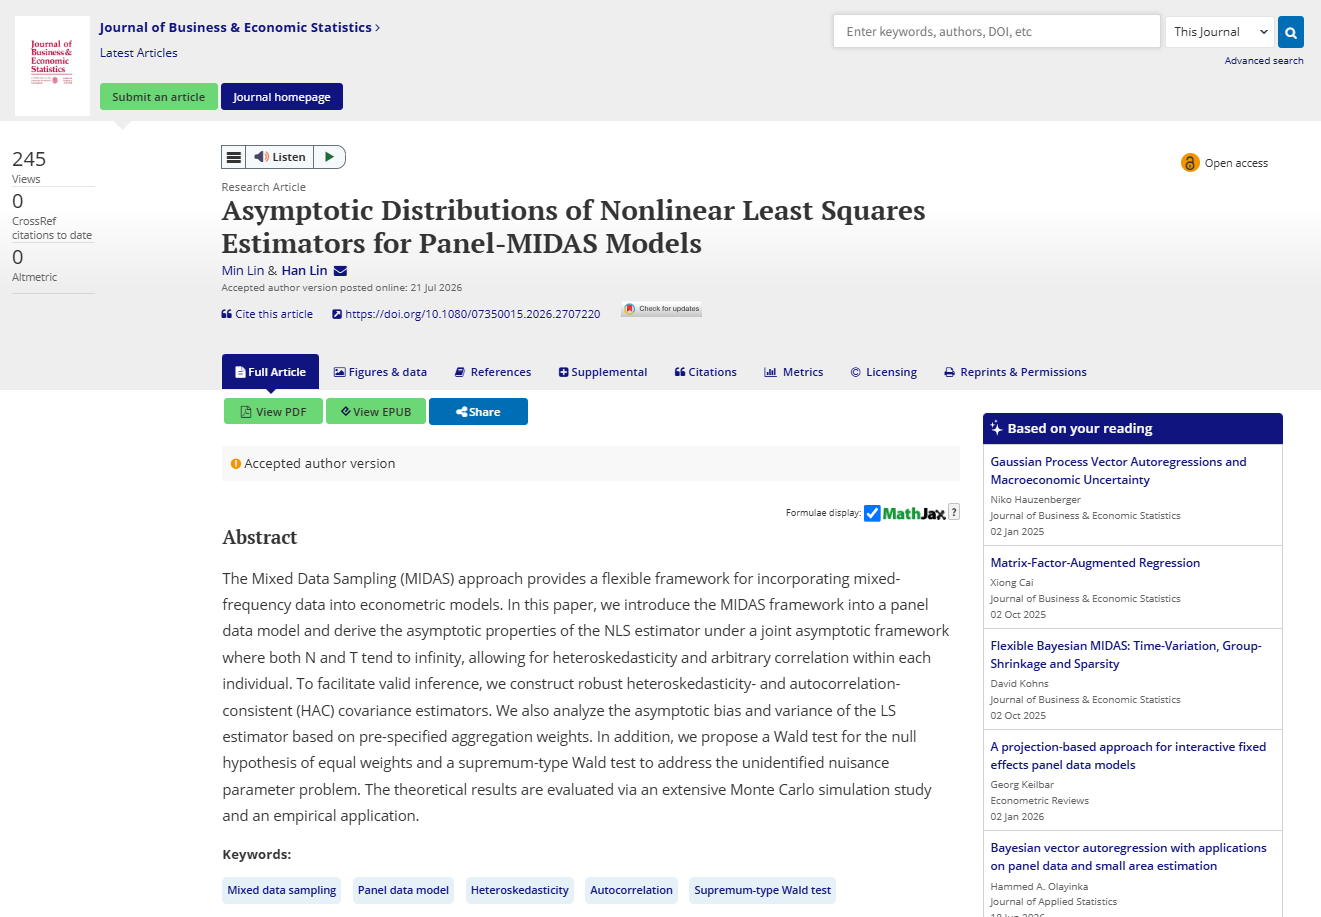
近日,我院林敏助理教授(第一作者)与合作者撰写的论文《Asymptotic Distributions of Nonlinear Least Squares Estimators for Panel-MIDAS Models》在国际计量经济学权威期刊《Journal of Business & Economic Statistics》(JBES)正式发表。
混频数据模型(MIDAS)在金融预测与宏观经济分析中应用广泛,但现有研究多基于时间序列框架,面板MIDAS模型的理论体系仍较为薄弱。该研究将MIDAS方法拓展至面板数据场景,在允许个体异方差和任意序列相关的条件下,推导大样本情形下非线性最小二乘估计量的联合渐近分布,构建稳健HAC协方差估计量,完善了模型统计推断框架。论文进一步分析最小二乘估计的渐近特征,构建Wald检验,并通过Sup-Wald检验解决干扰参数不可识别问题,相关理论结果均得到蒙特卡洛模拟与实证分析的有效验证。
JBES由美国统计协会主办,是商务与经济统计领域顶尖期刊,为ABS四星级期刊。此次成果发表,彰显了我院教师在计量经济理论方法研究领域的最新突破与科研实力。